시작하기 전에
월급명세서에서 세금보다 많이 빠지는 게 4대보험이다.
세전 400만 원이면 4대보험으로만 35만 원 안팎이 나간다. 소득세보다 크다. 그런데 이걸 항목별로 설명할 수 있는 사람이 의외로 적음.
연말정산 절세 정리를 쓰면서 계속 걸렸던 게 이거였다. 연말정산으로 손댈 수 있는 건 세금이지 4대보험이 아니다. 그런데 나가는 돈은 이쪽이 더 크다.
(줄일 수 없는 돈이면 최소한 왜 나가는지는 알아야겠다 싶었다;)
4대보험은 이 넷이다
| 보험 | 무엇에 대비하나 | 2026년 요율 | 누가 내나 |
|---|---|---|---|
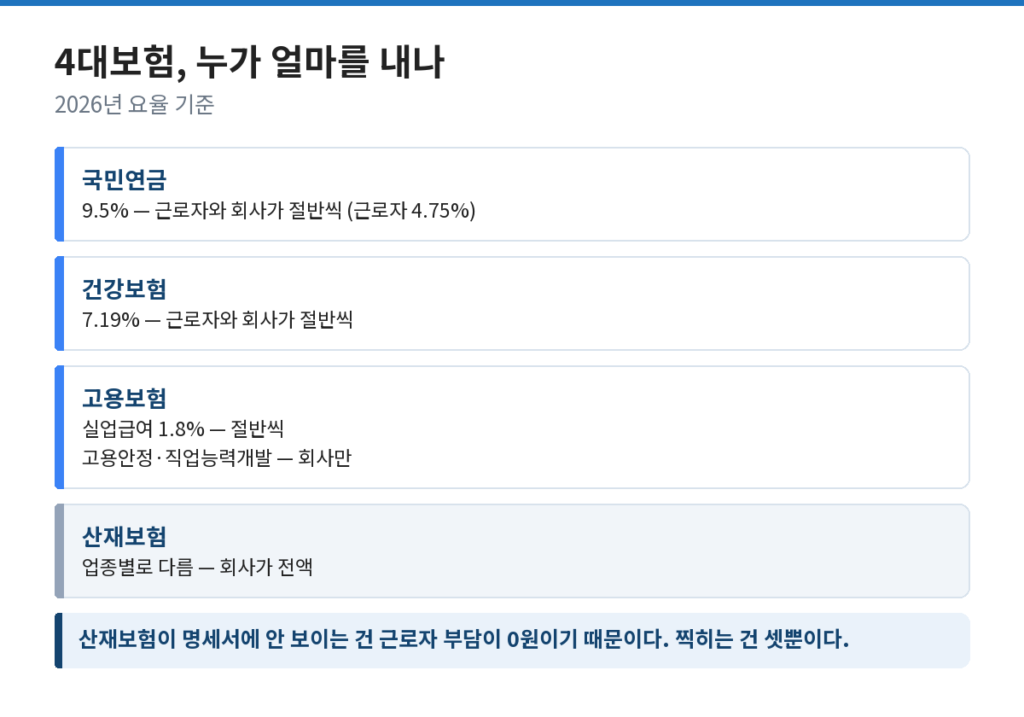
| 국민연금 | 노후 소득 | 9.5% | 근로자·회사 절반씩 |
| 건강보험 | 아플 때 의료비 | 7.19% | 근로자·회사 절반씩 |
| 고용보험 | 실직했을 때 | 실업급여 1.8% | 근로자·회사 절반씩 (+고용안정사업은 회사만) |
| 산재보험 | 일하다 다쳤을 때 | 업종별로 다름 | 회사가 전액 |
(2026년 9월 확인 · 요율은 매년 바뀐다)
산재보험이 명세서에 안 보이는 이유가 여기 있다. 근로자 부담이 0원이라서다. 내 명세서에 찍히는 4대보험은 사실 3개다.
그리고 산재보험료율은 업종마다 다르다. 사무직과 건설업이 같을 수 없어서, 과거 3년 데이터로 매년 다시 정한다.
2026년에 달라지는 건 국민연금이다
건강보험은 7.19%로 소폭 올랐지만, 구조가 바뀌는 건 국민연금 쪽이다.
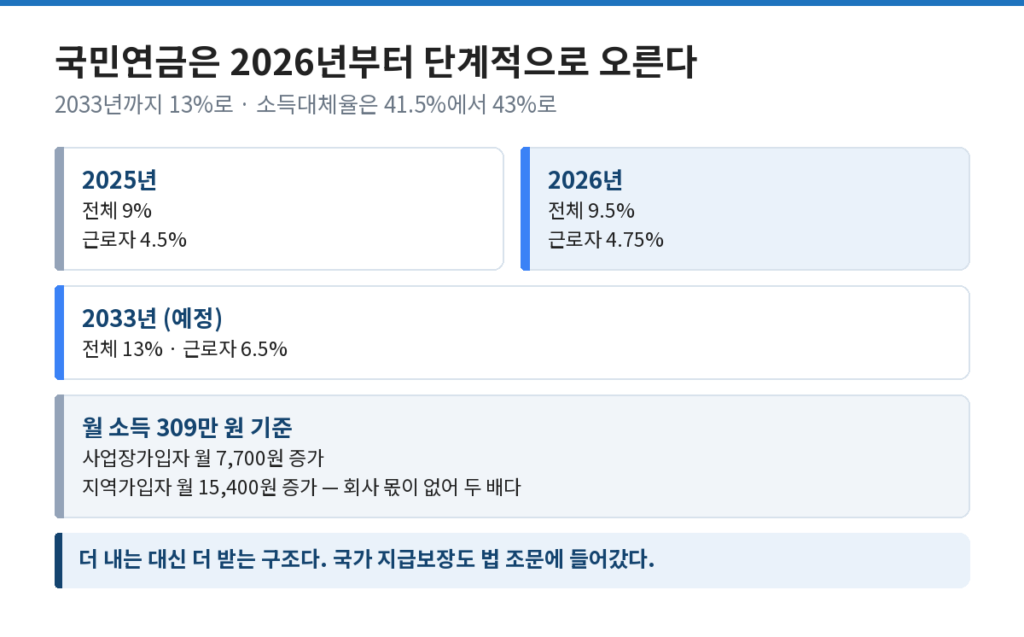
2026년부터 국민연금 보험료율이 9%에서 9.5%로 오르고, 이후 단계적으로 2033년까지 13%가 된다.
근로자 입장에서 보면 이렇게 된다.
| 2025년 | 2026년 | 2033년(예정) | |
|---|---|---|---|
| 전체 요율 | 9% | 9.5% | 13% |
| 근로자 부담 | 4.5% | 4.75% | 6.5% |
월 소득 309만 원 기준으로 사업장가입자는 월 7,700원, 지역가입자는 월 15,400원이 늘어난다. 지역가입자가 두 배인 이유는 회사가 없어서 전액 본인 부담이기 때문이다.
같이 바뀌는 게 두 개 더 있다.
- 소득대체율이 41.5%에서 43%로 오른다. 더 내는 대신 더 받는 구조
- 국가 지급보장이 법에 들어갔다. “국가는 연금급여의 안정적·지속적 지급을 보장하여야 한다”
“기금 고갈되면 못 받는 거 아니냐”는 걱정에 대한 답을 법 조문으로 넣은 것이다. 법에 썼다고 재정 문제가 사라지는 건 아니지만, 최소한 지급 주체는 명확해졌다.
4대보험, 실제로 계산해보면
월 보수 400만 원인 직장가입자 기준이다.
| 항목 | 요율 | 전체 | 내 부담 |
|---|---|---|---|
| 국민연금 | 9.5% | 380,000원 | 190,000원 |
| 건강보험 | 7.19% | 287,600원 | 143,800원 |
| 장기요양 | 건보료의 13.14% | 37,791원 | 18,895원 |
| 고용보험 | 1.8% | 72,000원 | 36,000원 |
| 산재보험 | 업종별 | 회사 부담 | 0원 |
| 합계 | 약 388,695원 |
(2026년 요율 기준 · 실제 금액은 4대사회보험 정보연계센터 계산기로 확인)
세전 400만 원에서 약 38만 9천 원, 세금은 아직 시작도 안 했다. 여기에 소득세와 지방소득세가 더 붙는다.
“세전 400″과 “실수령 400″은 완전히 다른 얘기다. 이직 협상에서 이걸 안 맞춰보면 손해를 본다.
(연봉 협상할 때 세전으로만 얘기하다가 첫 월급 받고 당황한 적이 있다….. 그 뒤로는 실수령부터 계산한다.)
4대보험에서 자주 헷갈리는 것
① 국민연금은 상한이 있다
건강보험과 달리 국민연금에는 기준소득월액 상한이 있다. 소득이 아무리 높아도 그 위로는 더 안 걷는다. 그래서 고소득자일수록 소득 대비 국민연금 부담률은 낮아진다.
② 고용보험은 두 갈래다
명세서에 찍히는 건 실업급여 요율뿐이다. 여기에 고용안정·직업능력개발사업 요율이 따로 있는데, 이건 회사가 전액 낸다. 기업 규모에 따라 달라진다.
③ 연말정산에서 돌려받나
국민연금은 전액 소득공제, 건강보험·고용보험도 전액 소득공제 대상이다. 다만 회사가 자동 반영하므로 내가 챙길 건 없다. 손댈 수 있는 건 절세계좌 3형제처럼 내가 추가로 넣는 돈이다. 4대보험은 그냥 나간다.
④ 프리랜서는 어떻게 되나
4대보험 중 국민연금과 건강보험만 지역가입자로 가입한다. 고용보험은 임의가입(예술인·특고 등 일부 의무화), 산재는 업종에 따라 다르다. 회사 몫이 없어서 같은 소득이면 직장인보다 두 배 가까이 낸다.
4대보험 정리
- 4대보험은 국민연금·건강보험·고용보험·산재보험 넷이다
- 명세서에 찍히는 건 셋뿐이다. 산재보험은 회사가 전액 낸다
- 2026년 국민연금이 9% → 9.5%로 오른다. 2033년까지 13%로 간다. 근로자 부담은 4.5% → 4.75%
- 소득대체율은 41.5% → 43%로 오르고, 국가 지급보장이 법에 명시됐다
- 월 400만 원이면 4대보험만 약 38만 9천 원. 세금은 그다음이다
- 지역가입자는 회사 몫이 없어 두 배 가까이 낸다
- 전부 소득공제 대상이지만 자동 반영된다. 연말정산에서 손댈 여지가 없다
4대보험은 줄이는 항목이 아니라 계산해두는 항목이다. 이직·퇴사·프리랜서 전환처럼 신분이 바뀔 때 액수가 크게 달라진다.
함께 보면 좋은 글
- 연말정산 절세, 12월에 몰아서 하면 늦는다 — 손댈 수 있는 항목은 여기부터다
- 절세계좌 3형제 정리 — ISA·연금저축·IRP — 국민연금 위에 내가 얹는 노후 준비