시작하기 전에
부동산은 한 번에 오가는 돈이 커서, 부동산 기본 용어 하나를 몰라서 생기는 손해도 크다.
주식 기본 용어는 몰라도 그냥 안 사면 그만인데, 부동산은 다르다. 전월세는 안 살 수가 없으니까.
계약서 앞에 앉아서 처음 듣는 단어가 나오면 그때는 물어보기도 늦다. 부동산 기본 용어는 미리 훑어두는 수밖에 없다.
전세·월세·반전세 — 돈이 어디로 가는가
| 전세 | 월세 | 반전세 | |
|---|---|---|---|
| 목돈 | 크다 (보증금) | 작다 | 중간 |
| 매달 나가는 돈 | 없음 | 있음 | 있음(적음) |
| 계약 끝나면 | 보증금 전액(원상복구비·미납 관리비는 정산) | 보증금 돌려받음 | 보증금 돌려받음 |
| 핵심 리스크 | 보증금을 못 받는 것 | 상대적으로 작음 | 중간 |
전세는 매달 나가는 돈이 없어서 유리해 보이지만, 목돈 전부가 남의 집에 묶여 있는 구조다. 집주인이 그 돈을 돌려주지 못하면 그때부터 문제가 커진다.
월세는 매달 돈이 나가는 대신 잃을 수 있는 금액이 작다. 어느 쪽이 유리한지는 금리와 개인 사정에 따라 달라지지, 한쪽이 항상 낫지는 않다.
부동산 기본 용어 중 계약서에서 제일 중요한 세 단어
세입자 입장에서 이 셋만은 반드시 알아야 한다. 보증금을 지키는 장치다.
- 대항력 — “나 여기 살고 있으니 집주인이 바뀌어도 못 내쫓는다”고 주장할 힘. 전입신고 + 실제 거주(점유) 두 가지를 갖추면 생긴다. 중요한 건 다음 날 0시부터 효력이 생긴다는 점(주택임대차보호법 제3조, 국가법령정보센터).
- 확정일자 — 계약서에 날짜 도장을 받아두는 것. 이게 있어야 돈을 돌려받는 순서에 낄 수 있다.
- 우선변제권 — 집이 경매로 넘어갔을 때 다른 채권자보다 먼저 보증금을 받아갈 권리. 대항력 + 확정일자가 둘 다 있어야 생긴다.
여기서 자주 사고가 나는 지점이 있다. 대항력이 다음 날 0시부터 생긴다는 것.
잔금을 치른 그날 집주인이 그 집을 담보로 대출을 받아버리면, 근저당이 내 권리보다 하루 앞서 잡힌다. 그래서 계약서 특약에 “잔금일 다음 날까지 권리관계를 그대로 둔다”는 문구를 넣는 것이다.
하루 차이로 순위가 갈린다는 게 제일 무서웠다;
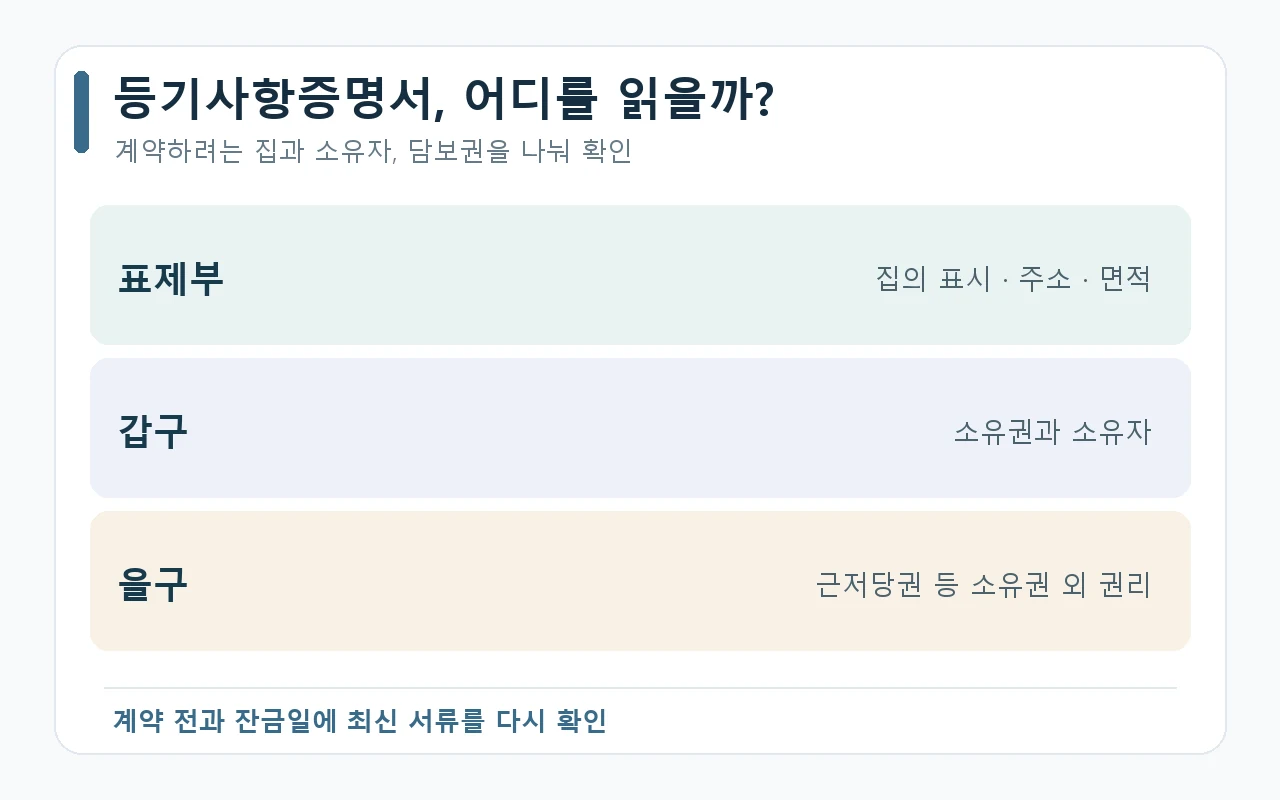
등기부등본 보는 법 — 갑구와 을구
정식 이름은 등기사항전부증명서다. 인터넷등기소에서 몇백 원이면 누구나 뗄 수 있다.
| 부분 | 뭐가 적혀 있나 | 볼 것 |
|---|---|---|
| 표제부 | 건물의 주소·구조·면적 | 계약하려는 그 집이 맞는지 |
| 갑구 | 소유권 관련 | 지금 주인이 계약서에 도장 찍는 그 사람인지, 가압류·경매 기록이 있는지 |
| 을구 | 소유권 외의 권리 | 근저당권(집을 담보로 빌린 돈), 전세권 |
을구의 근저당 채권최고액과 내 보증금을 더한 값이 집값에 가까우면 위험 신호다. 집이 경매로 넘어갔을 때 내 순서까지 돈이 안 내려올 수 있다.
채권최고액은 실제 빌린 돈의 110~130%로 잡는 게 관행이다. 1억을 빌렸으면 1억 1천~1억 3천으로 적혀 있는 게 정상이다. 이자와 연체이자까지 미리 담아두기 때문이다.
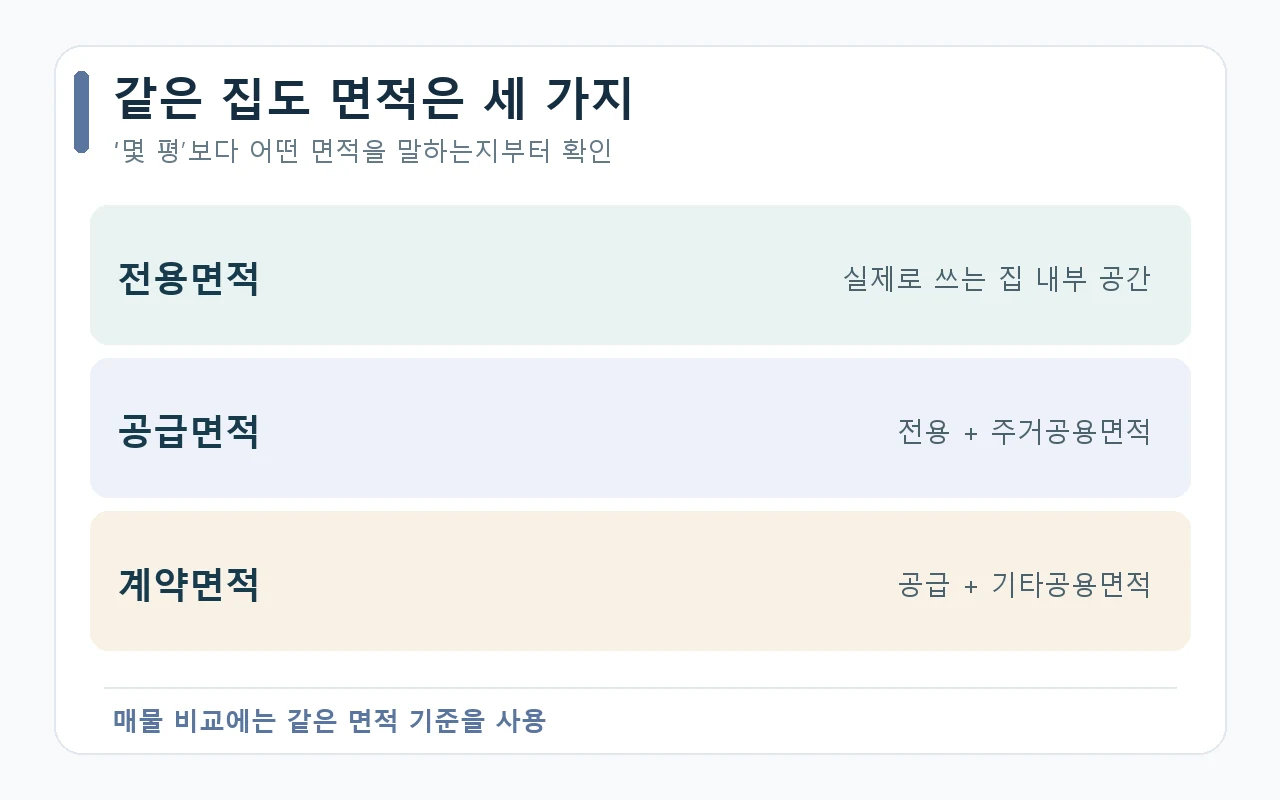
면적이 두 개다 — 전용면적과 공급면적
| 용어 | 범위 |
|---|---|
| 전용면적 | 현관 안쪽, 실제로 우리 집인 공간 |
| 공급면적 | 전용면적 + 계단·복도 같은 주거공용면적 |
| 계약면적 | 공급면적 + 관리사무소·주차장 같은 기타공용면적 |
“84㎡”라고 하면 보통 전용면적이다. 여기에 공용을 더한 공급면적은 112㎡ 안팎이 되고, 이걸 3.3으로 나눈 게 흔히 말하는 34평이다.
같은 34평이어도 전용면적은 단지마다 다르다. 광고에 나오는 평수만 보고 비교하면 안 되는 이유다.
가격이 여러 개다
부동산 기본 용어 중에서도 제일 헷갈리는 게 가격이다. 같은 집인데 문서마다 다른 가격이 적혀 있다.
- 실거래가 — 실제로 사고판 금액. 국토교통부 실거래가 공개시스템에서 확인 가능. 가장 현실에 가까운 숫자.
- 공시가격 — 정부가 매기는 가격. 세금 계산의 기준이 된다. 보통 실거래가보다 낮다.
- 시세 — 부동산 플랫폼이나 중개사가 말하는 현재 호가. 실제 체결가와 다를 수 있다.
세금이라고 다 공시가격은 아니다. 매년 내는 보유세(재산세·종합부동산세)가 공시가격 기준이고, 사고팔 때 붙는 취득세·양도소득세는 실거래가 기준이다.
매년 내는 세금은 공시가격, 사고팔 때 내는 세금과 거래 얘기는 실거래가. 이렇게 갈라서 외우면 헷갈리지 않는다.
대출 한도를 정하는 세 글자
부동산 기본 용어 중 대출 쪽은 세 글자로 끝난다. 집을 살 때 “얼마까지 빌릴 수 있나”를 결정하는 지표가 셋이다.
| 지표 | 보는 것 | 계산 |
|---|---|---|
| LTV | 집값 대비 얼마 | 대출액 ÷ 집값 |
| DTI | 소득 대비 이 집 대출 | 주담대 연 원리금 ÷ 연소득 |
| DSR | 소득 대비 모든 빚 | 전체 대출 연 원리금 ÷ 연소득 |
셋 중 DSR이 제일 빡빡하다. 학자금·자동차 할부·마이너스통장까지 전부 합쳐서 보기 때문이다.
여기에 스트레스 DSR이 얹힌다. 지금 금리가 아니라 금리가 올랐다고 가정한 금리로 한도를 계산하는 제도다. 실제 이자가 오르는 건 아니고 한도만 줄어든다.
규제 수준은 정책에 따라 자주 바뀐다. 지역·주택 수·생애최초 여부에 따라 다르므로, 실제로 대출받기 전에는 반드시 은행에서 직접 확인해야 한다.
살 때, 갖고 있을 때, 팔 때
부동산 세금은 크게 세 시점에 붙는다.
- 살 때 — 취득세. 1주택 기준으로 6억 이하 1%, 6억~9억 구간은 그 사이에서 비례, 9억 초과 3%가 기본 골격이다. 여기에 지방교육세(취득세율의 10%)가 붙고, 전용면적 85㎡를 넘는 주택이면 농어촌특별세 0.2%가 추가된다. 85㎡ 이하는 농특세가 없다. 다주택이면 세율이 크게 올라간다.
- 갖고 있을 때 — 재산세, 종합부동산세. 매년 6월 1일 기준 소유자에게 부과된다. 잔금일을 6월 1일 앞뒤로 어디에 두느냐로 그해 세금 부담이 달라진다.
- 팔 때 — 양도소득세. 1세대 1주택이고 2년 이상 보유(조정대상지역은 2년 거주)했으면 양도가액 12억 원까지 비과세다. 12억을 넘는 부분에만 세금이 붙는다.
세 가지 다 집을 소유했을 때 붙는 세금이다. 전월세로 사는 동안에는 이쪽이 아니라 연말정산 쪽에서 돌아온다. 월세는 세액공제 대상이고, 그 요건 중 하나가 앞에서 얘기한 전입신고다. 보증금을 지키는 조건과 월세를 돌려받는 조건이 같은 서류 한 장에 걸려 있다는 뜻이다. 조건과 공제율은 연말정산 절세 정리에 정리해뒀다.
세율과 감면 요건은 거의 매년 바뀐다. 여기 적힌 건 구조를 이해하기 위한 뼈대이고, 실제 금액은 계약 시점 기준으로 확인해야 한다.
정리
- 전세는 목돈 전부가 묶이는 구조다. 잃을 수 있는 금액이 월세와 비교가 안 된다.
- 보증금을 지키는 건 대항력 + 확정일자 = 우선변제권 이 조합이다.
- 대항력은 전입신고 다음 날 0시부터 생긴다. 이 하루가 근저당보다 뒤로 밀리는 사고를 만든다.
- 등기부 을구의 근저당 채권최고액 + 내 보증금이 집값에 가까우면 들어가지 않는 게 맞다.
- 평수는 비교 기준이 못 된다. 전용면적으로 봐야 한다.
- 보유세는 공시가격, 취득세·양도세와 거래 얘기는 실거래가.
- 대출은 DSR이 제일 빡빡하고, 스트레스 DSR은 이자가 아니라 한도를 줄인다.
부동산 기본 용어를 다 외웠어도 실행할 건 하나다. 등기부등본은 두 번 뗀다. 계약서에 도장 찍기 전에 한 번, 잔금 치르는 날 아침에 한 번 더. 그 사이에 근저당이 새로 잡히는 게 가장 흔한 사고다.
함께 보면 좋은 글
- 연말정산 절세, 12월에 몰아서 하면 늦는다 — 전입신고는 대항력의 요건이면서 월세 세액공제의 요건이기도 하다
- 주식 기본 용어, 계좌 열기 전에 이것만 — 배당소득세 15.4%까지 — 같은 기초 용어편
| ← 이전 글 | 다음 글 → |
|---|---|
| (첫 글) | 전월세 계약 특약사항 6개, 이건 꼭 넣어야 한다 |