시작하기 전에
우리아이자립펀드가 2027년 예산안에 새로 들어갔다.
아이 명의로 펀드를 만들고, 부모와 정부가 같이 돈을 넣어서 만 18세까지 굴리는 구조다. 정부는 1년에 최대 120만 원을 넣는다.
단, 아직 예산안이다. 12월 국회를 통과해야 확정된다.
정부 발표 기준 대상은 2026년 9월생부터다.
(8월 말에 조카가 태어났는데,, 이 뉴스 보고 형이 한숨 쉬었다;)
우리아이자립펀드가 뭔가
금융위원회 설명을 그대로 옮기면 이렇다.
부모가 자녀 명의로 펀드에 가입하고, 부모와 정부가 함께 적립하여
중장기로 투자·운용하는 우리아이자립펀드 신설
(2026년 9월 확인 · 금융위원회 「2027회계연도 금융위원회 예산안 편성」 2026-09-01)
| 항목 | 내용 |
|---|---|
| 명의 | 아이 |
| 넣는 사람 | 부모 + 정부 |
| 기간 | 출생부터 만 18세까지 |
| 굴리는 방식 | 펀드 (중장기 투자) |
| 2027년 예산 | 1,465억 원 |
적금이 아니라 펀드라는 게 핵심이다. 원금 보장 상품이 아니다.
돈을 넣는 동안 중도인출·해지 없이 운용해서, 아이가 성인이 될 때 목돈을 만든다는 게 금융위 발표자료의 설명이다.
(2026년 9월 확인 · 금융위원회 「청년 예산 언박싱 2027」 발표자료 2026-08-28)
아이 이름으로 성인 될 때까지 굴리는 펀드라니,, 우리 때도 있었으면 좋았겠다 싶다..!
누가 받나 — 2026년 9월생부터
기획예산처 예산안 자료에는 “‘26.9.1일생부터 적용”이라고 적혀 있다. 원래는 2027년 1월생부터였는데 앞당긴 거다. 이유도 자료에 있다.
제도 시행 발표 이후 출생아까지 포함하여 지원할 수 있도록 지원 대상 아동을 ‘27.1월생 → ‘26.9월생까지 확대
(2026년 9월 확인 · 기획예산처 「2027년 예산안」 첨부 사업설명자료 2026-09-01)
그래서 8월 31일생과 9월 1일생이 갈린다는 기사가 나왔다.
생일이 같은 해여도 달이 다르면 정부 몫이 0원이 될 수 있다. 출산 예정일이 가을이면 이 부분을 꼭 확인해야 함.
소득에 따라 세 갈래로 나뉜다
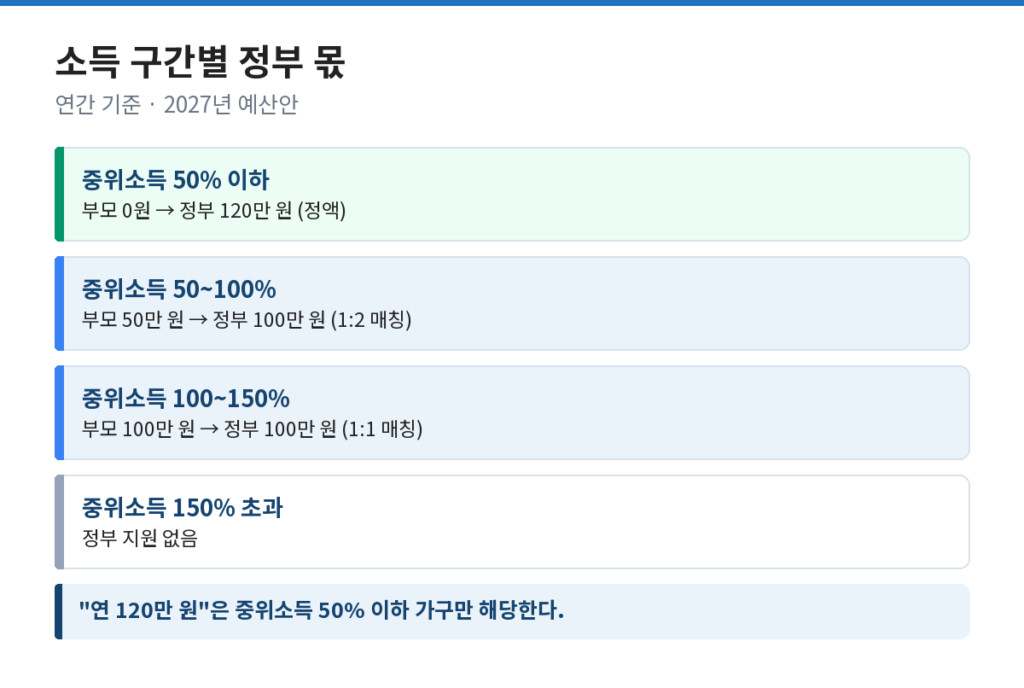
가구의 중위소득 구간에 따라 정부가 넣는 방식이 다르다.
| 가구 소득 | 부모가 넣는 돈 | 정부가 넣는 돈 (연) |
|---|---|---|
| 중위소득 50% 이하 | 안 넣어도 됨 | 120만 원 정액 |
| 중위소득 50~100% | 50만 원 | 100만 원 (1:2 매칭) |
| 중위소득 100~150% | 100만 원 | 100만 원 (1:1 매칭) |
| 중위소득 150% 초과 | — | 지원 없음 |
(2026년 9월 확인 · 금융위원회 「2027회계연도 금융위원회 예산안 편성」 2026-09-01)
원문은 이렇다.
저소득층(중위소득 50%↓)은 年120만원 정액 지원,
중위 50~150%는 부모 납입액에 비례하여 최대 年100만원 매칭 지원
“연 120만 원”은 중위소득 50% 이하 가구 기준이다. 나머지 구간은 최대 100만 원임.
중위소득 50~100% 가구는 부모가 50만 원만 넣어도 정부가 100만 원을 넣는다. 매칭 구간 중에서는 이 구간이 비율로 제일 이득이다.
19년 굴리면 얼마가 되나
정부가 낸 예시는 연 수익률 6% 가정, 19년 적립이다.
| 연간 적립 | 기간 | 만기 예상액 |
|---|---|---|
| 120만 원 (정부 정액만) | 19년 | 4,294만 원 |
| 200만 원 (부모 100 + 정부 100) | 19년 | 7,157만 원 |
(2026년 9월 확인 · 대한민국 정책브리핑 카드뉴스 2026-08-30 · 4,294만 원은 금융위원회 청년 예산 발표자료 2026-08-28 · 세금 미반영)
예시를 직접 계산해서 맞춰봤다. 매년 초에 넣고 6%로 19년 굴리면 120만 원은 4,294만 원, 200만 원은 7,157만 원이 나온다. 정부 숫자와 같다.
(직접 계산 · 연금 종가 공식, 연초 납입 기준)
(정부 돈만으로 4,294만 원이 된다길래 계산기를 두 번 두드렸다;)
기사에 나온 “2,280만 원 vs 0원”은 수익 없이 120만 원 × 19년만 더한 값이다. 중위소득 50~150% 가구면 정부 몫은 최대 1,900만 원(100만 원 × 19년)이다.
6%는 가정이다. 펀드라서 덜 벌 수도, 손실이 날 수도 있다.
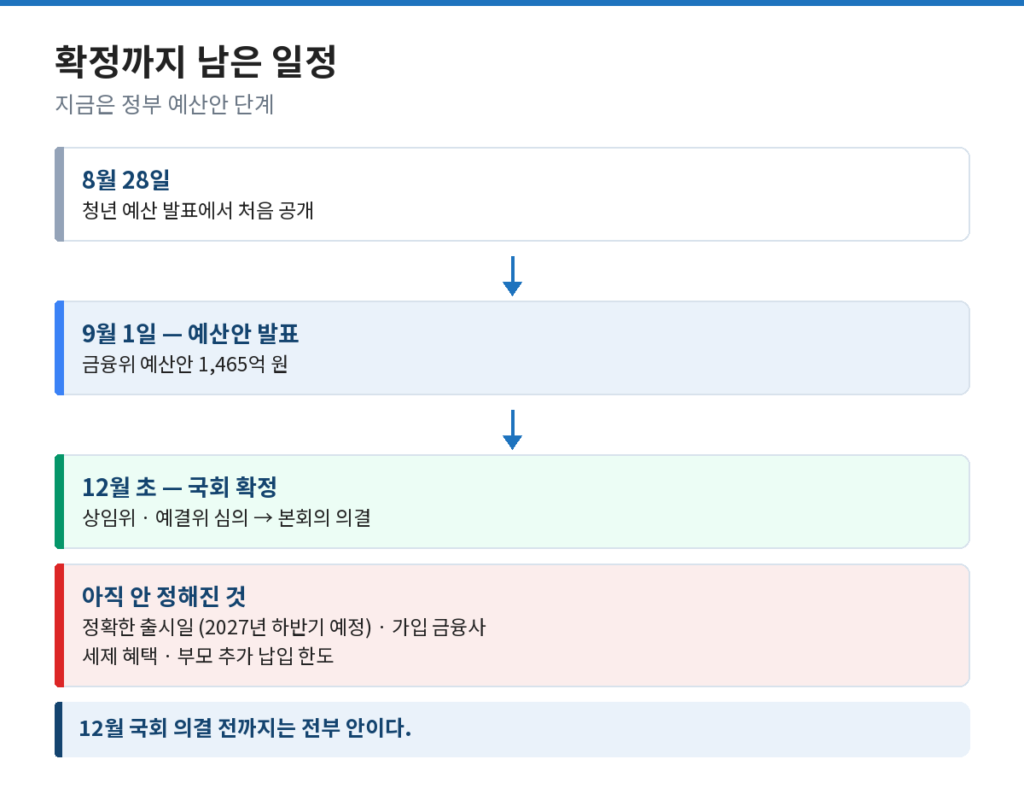
아직 안 정해진 것
기대가 커지는 만큼 발표 안 된 게 많다. 이건 알고 기다리는 게 맞다.
- 정확한 출시일 — 예산안 자료엔 “2027년 하반기 출시”까지만 있음
- 어느 금융사에서 가입하는지 — 발표 없음 (시행 주체는 서민금융진흥원)
- 세금 혜택 — 재정경제부가 “결정된 바 없다”고 직접 해명함
- 부모 추가 납입 한도 — 추가 납입은 허용, 한도는 발표 없음
- 9월 이전 출생아 소급 — 공식 자료에 없음
- 예산 확정 — 12월 초 국회 본회의 의결
우리아이자립펀드에 대한 구체적 세제지원 방안에 대해서는 결정된 바 없습니다.
(2026년 9월 확인 · 재정경제부 보도설명 2026-08-31)
비과세라는 보도가 나오자 정부가 설명자료로 선을 그은 거다.
아이맞이지원금과는 다른 제도다
같은 예산안에 아이맞이지원금이 따로 있다. 아동수당·부모급여·첫만남이용권을 통합해 아이맞이지원금을 신설하고 아동기본수당(2027년 7월~)을 도입하는 개편이다.
| 우리아이자립펀드 | 아이맞이지원금 | |
|---|---|---|
| 성격 | 펀드 적립 (출생~만 18세) | 현금성 지원 개편 |
| 담당 | 금융위원회 | 복지 부처 |
(2026년 9월 확인 · 금융위원회 「청년 예산 언박싱 2027」 보도참고자료 2026-08-28)
금융위는 자립펀드를 기존 아동지원과 차별화된 “보완적 정책”이라고 설명했다. 하나가 다른 걸 대체하는 게 아님.
우리아이자립펀드 정리
- 대상 — 2026년 9월생부터
- 구조 — 아이 명의 펀드, 부모 + 정부 적립, 만 18세까지
- 정부 지원 — 중위 50% 이하 연 120만 원, 50~150% 최대 연 100만 원
- 매칭 — 50~100% 1:2, 100~150% 1:1, 150% 초과 없음
- 예시 — 연 200만 원 × 19년, 6% 가정 7,157만 원
- 미정 — 정확한 출시일(2027년 하반기 예정)·가입처·세제 혜택, 12월 국회 확정
9월생 여부와 가구 중위소득부터 확인
함께 보면 좋은 글
- ETF 개별주식 차이, 뭘 먼저 사야 하나? — 세금 3분류까지 — 펀드로 굴린다는 게 어떤 투자인지
- 절세계좌 3형제 정리 — ISA·연금저축·IRP — 세금 혜택이 붙는 다른 장기 계좌
| ← 이전 글 | 다음 글 → |
|---|---|
| 청년미래적금 조건 2027, 소득요건 폐지와 기여금 최대 25% | (준비 중) |