결론부터
- 기준금리가 올라도 내 대출금리는 바로 바뀌지 않는다.
- 변동금리는 기준 지표와 약정된 변경일을 확인한다.
- 추가 이자는 대출잔액·상환방식에 따라 계산한다.
시작하기 전에
기준금리 인상이 결정됐다. 8월 27일 한국은행이 2.75%에서 3.00%로 올렸다.
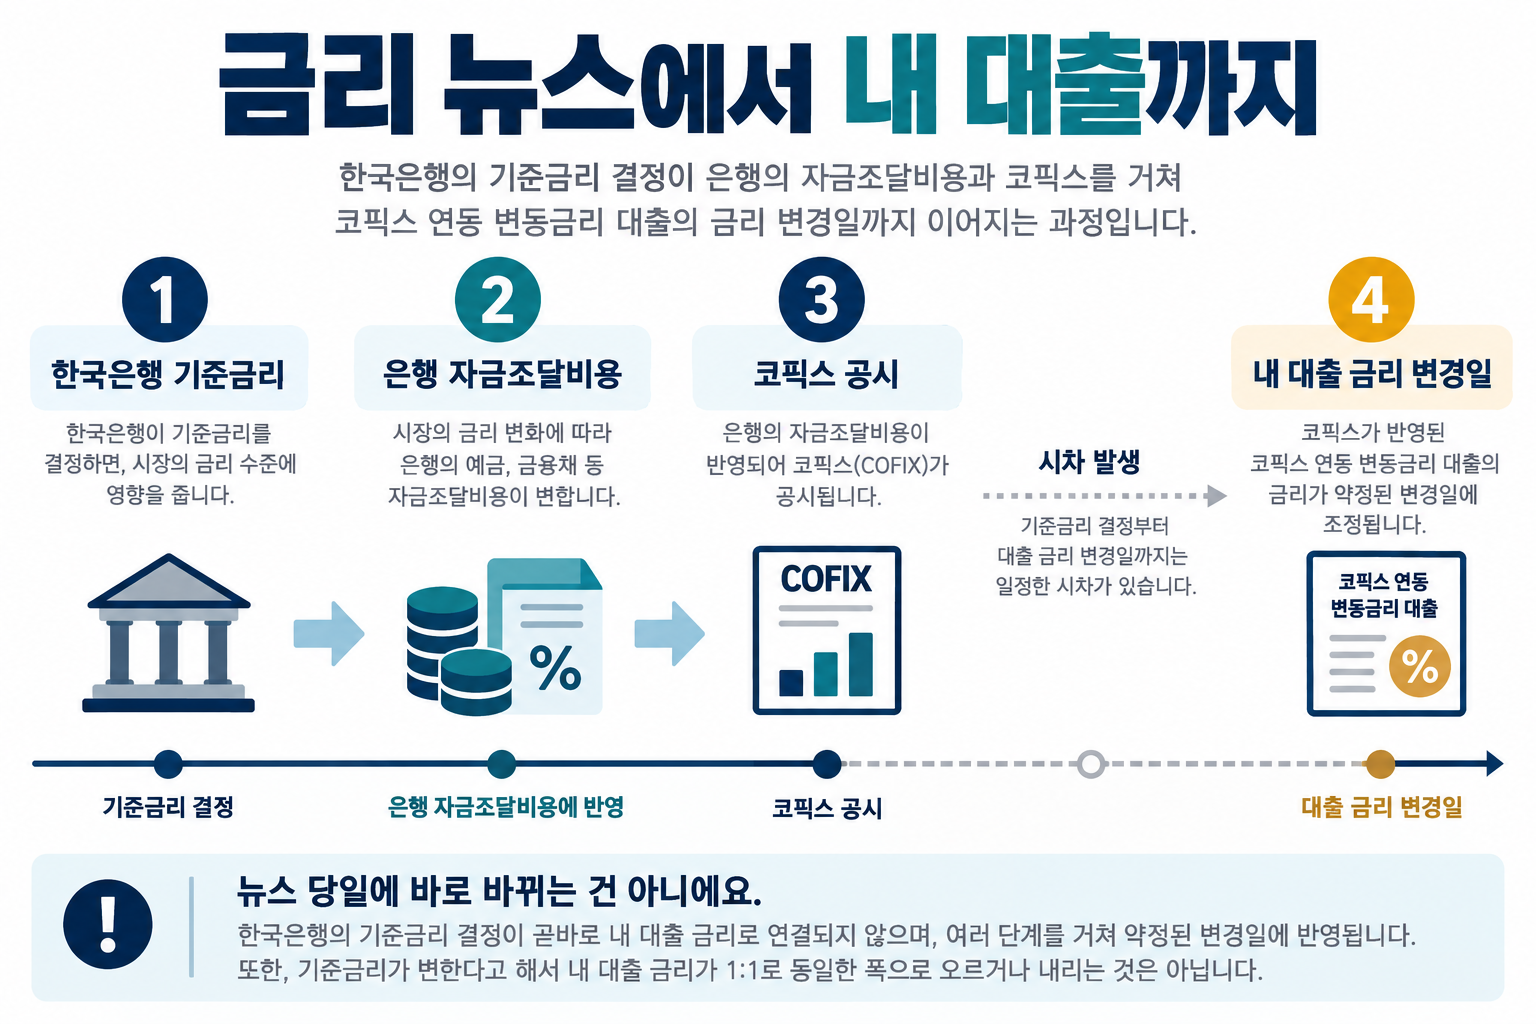
그런데 내 주담대 이자가 그날 바로 오르는 건 아니다. 기준금리와 내 대출 사이에 코픽스(COFIX)라는 단계가 하나 끼어 있고, 변동금리 대출은 정해진 금리 변경일에만 금리가 바뀐다.
이 글에서 정리할 건 세 가지임.
- 기준금리 → 코픽스 → 변동금리 주담대로 넘어가는 순서
- 0.25%p 오르면 대출 1억·3억 원의 월 이자가 얼마나 느는지 (직접 계산)
- 예금 쪽은 뭐가 달라지는지
기준금리 인상 기사를 본 날 대출금리가 그대로여도 이상한 일이 아니다. 기사 제목과 내 통장 사이에는 코픽스 공시일과 약정 주기라는 시간차가 있다.
기준금리 인상, 8월 27일에 뭐가 바뀌었나
| 항목 | 내용 |
|---|---|
| 결정일 | 2026년 8월 27일(목) |
| 기준금리 | 2.75% → 3.00% (0.25%p 인상) |
| 표결 | 6명 찬성, 1명(황건일 위원) 2.75% 유지 의견 |
(2026년 9월 확인 · 한국은행 「통화정책방향(2026.8.27)」 2026-08-27)
한국은행이 든 이유는 이렇다.
선제적 대응을 통해 물가 오름세의 확산을 방지하는 것이 중요하고 금융안정 리스크에도 계속 유의할 필요가 있는 만큼 기준금리를 0.25%p 인상하는 것이 적절하다고 판단하였다.
같은 문서에 수도권 주택가격 상승세와 가계부채 증가세 확대에도 계속 유의하겠다고 적혀 있다. 부동산 쪽 사람이 이번 결정을 흘려들으면 안 되는 이유임.
기준금리가 내 대출까지 오는 길 — 코픽스
은행 주담대 금리는 보통 이렇게 정해진다.
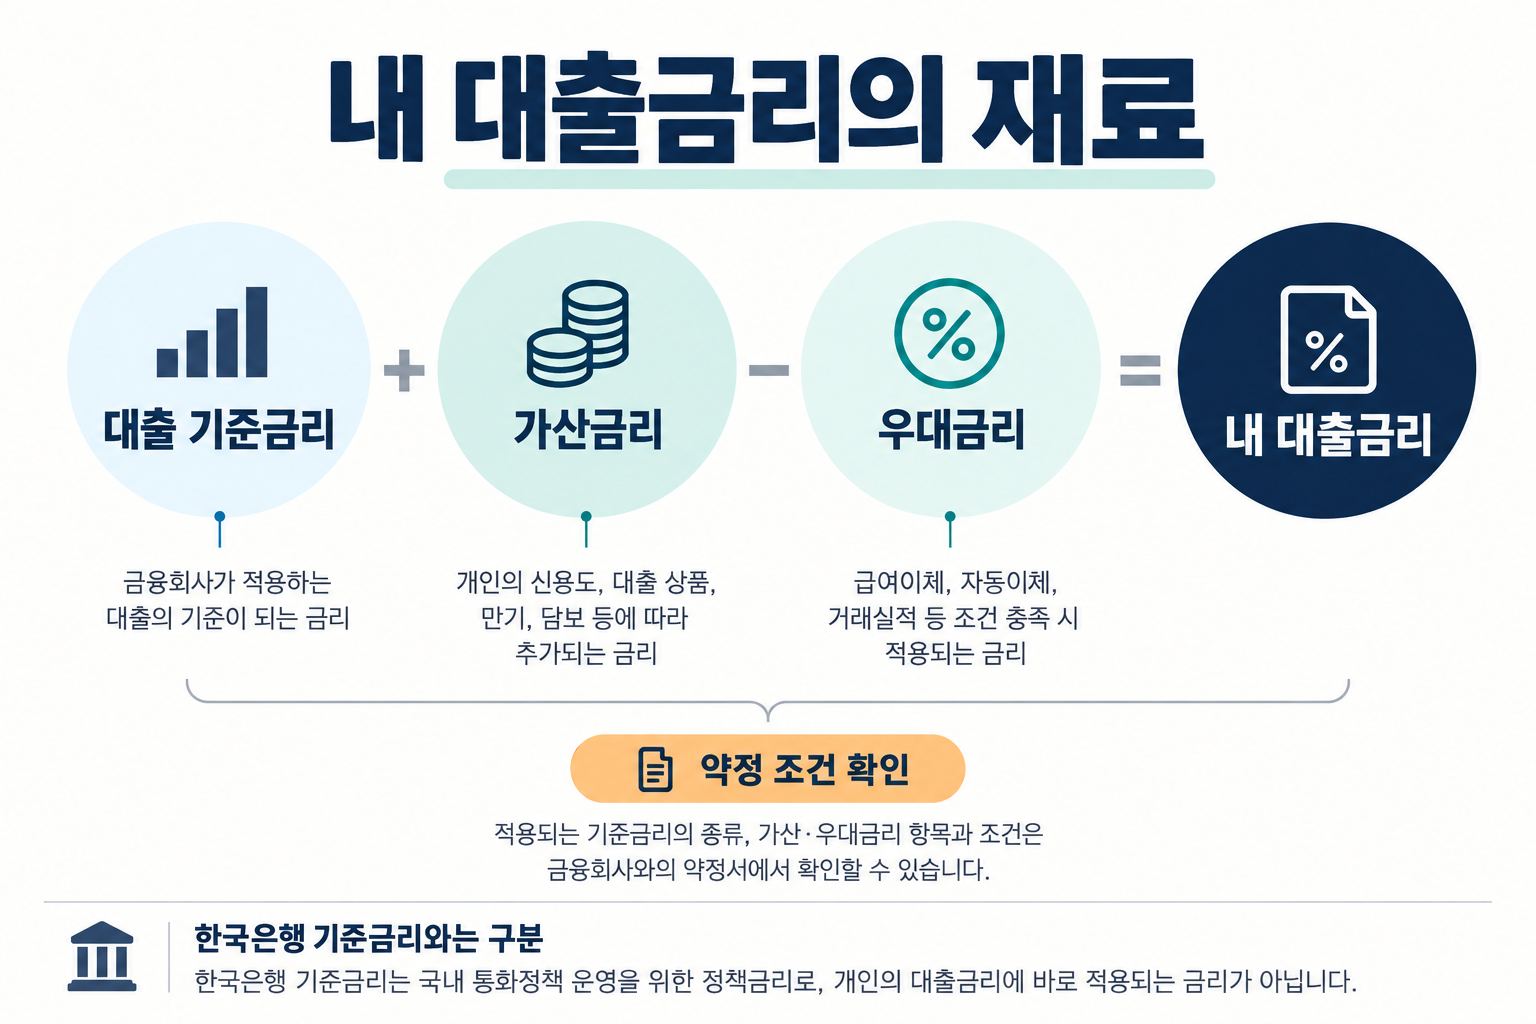
대출금리 = 기준금리 + 가산금리
여기서 “기준금리”는 한국은행 기준금리가 아니라 은행이 고른 대출 기준금리다. 변동금리 주담대는 코픽스나 금융채 금리를 대출 기준금리로 쓴다. 이 글은 코픽스 연동 기준임. 가산금리는 업무원가·위험프리미엄·기대이익률 같은 은행 몫이고, 우대금리(가감조정금리)가 여기서 빠진다.
(2026년 9월 확인 · 은행연합회 소비자포털 「가계대출금리 비교공시」 — “대출금리 = 기준금리 + 가산금리”)
코픽스는 은행연합회가 공시한다. 정의는 이렇다.
COFIX(Cost of Funds Index)는 정보제공은행들의 자금조달금리를 가중평균하여 산출한 “자금조달비용지수”를 의미합니다.
정보제공은행은 8곳이다. 신한·우리·SC제일·하나·국민·한국씨티, 그리고 농협·중소기업은행.
(2026년 9월 확인 · 은행연합회 「COFIX 개요」)
코픽스는 은행이 예금·은행채 등으로 자금을 조달할 때 드는 금리의 가중평균이다. 기준금리가 오르면 이런 조달금리가 오르고, 그게 코픽스를 거쳐 대출금리로 넘어온다.
최근 코픽스
| 대상월 | 공시일 | 신규취급액기준 | 잔액기준 | 신 잔액기준 |
|---|---|---|---|---|
| 2026년 6월 | 7월 15일 | 3.05% | 2.94% | 2.54% |
| 2026년 7월 | 8월 18일 | 3.18% | 3.00% | 2.65% |
| 2026년 8월 | 9월 15일 | 3.18% | 3.05% | 2.71% |
(2026년 9월 확인 · 은행연합회 「COFIX 공시」 2026-09-15 · 다음 공시일 2026-10-15, 공시일 오후 3시)
- 신규취급액기준 — 그달 새로 조달한 자금의 평균 금리. 움직임이 빠름
- 잔액기준 — 월말에 은행이 갖고 있는 조달자금 잔액 전체의 평균 금리. 천천히 움직임
- 신 잔액기준 — 잔액기준에 결제성자금 등까지 넣은 것. 셋 중 제일 낮음
8월 신규 코픽스가 7월과 같은 3.18%인 건 이상한 게 아니다. 8월 한 달 평균인데, 기준금리 인상 뒤 날짜는 27일부터 월말까지 며칠뿐이다. 인상이 한 달 내내 반영되는 첫 숫자는 10월 15일에 나오는 9월분이다.
주 단위로 나오는 단기 코픽스는 먼저 움직였다.
| 대상 기간 | 단기 코픽스 |
|---|---|
| 8월 15일 ~ 21일 | 2.89% |
| 8월 22일 ~ 28일 | 3.04% |
| 8월 29일 ~ 9월 4일 | 3.12% |
| 9월 5일 ~ 11일 | 3.14% |
(2026년 9월 확인 · 은행연합회 「단기 COFIX 통계」 2026-09-16 공시분까지)
변동금리 주담대는 언제 바뀌나
은행연합회가 적어둔 변동금리의 정의가 핵심이다.

변동금리: 일정주기(3/6/12개월 등) 마다 대출 기준금리의 변동에 따라 대출금리가 변동
고정금리: 대출 실행시 결정된 금리가 대출만기일까지 동일하게 유지
(2026년 9월 확인 · 은행연합회 「대출금리비교」 용어 설명)
그래서 같은 기준금리 인상이라도 사람마다 체감 시점이 다르다.
- 지금 새로 대출받는 사람 — 대출을 실행할 때 그 시점의 대출 기준금리로 금리가 정해짐. 어느 공시분을 쓰는지는 상품설명서에서 확인
- 기존 변동금리 대출 — 약정서의 금리 변경 주기(6개월 등)가 돌아오는 날 그때 코픽스로 다시 계산됨
- 고정금리 대출 — 만기까지 그대로. 혼합형은 고정 기간이 끝난 뒤부터 변동
기존 변동금리 대출은 금리 변경일이 와야 새 코픽스가 반영된다. 변경일이 내년 2월이면 그때까지는 지금 금리 그대로임.
내 대출이 신규취급액기준인지 신 잔액기준인지도 약정서에 적혀 있다. 같은 변동금리여도 연동 지표가 다르면 오르는 속도가 다르다.
0.25%p 오르면 월 이자는 얼마 늘어나나
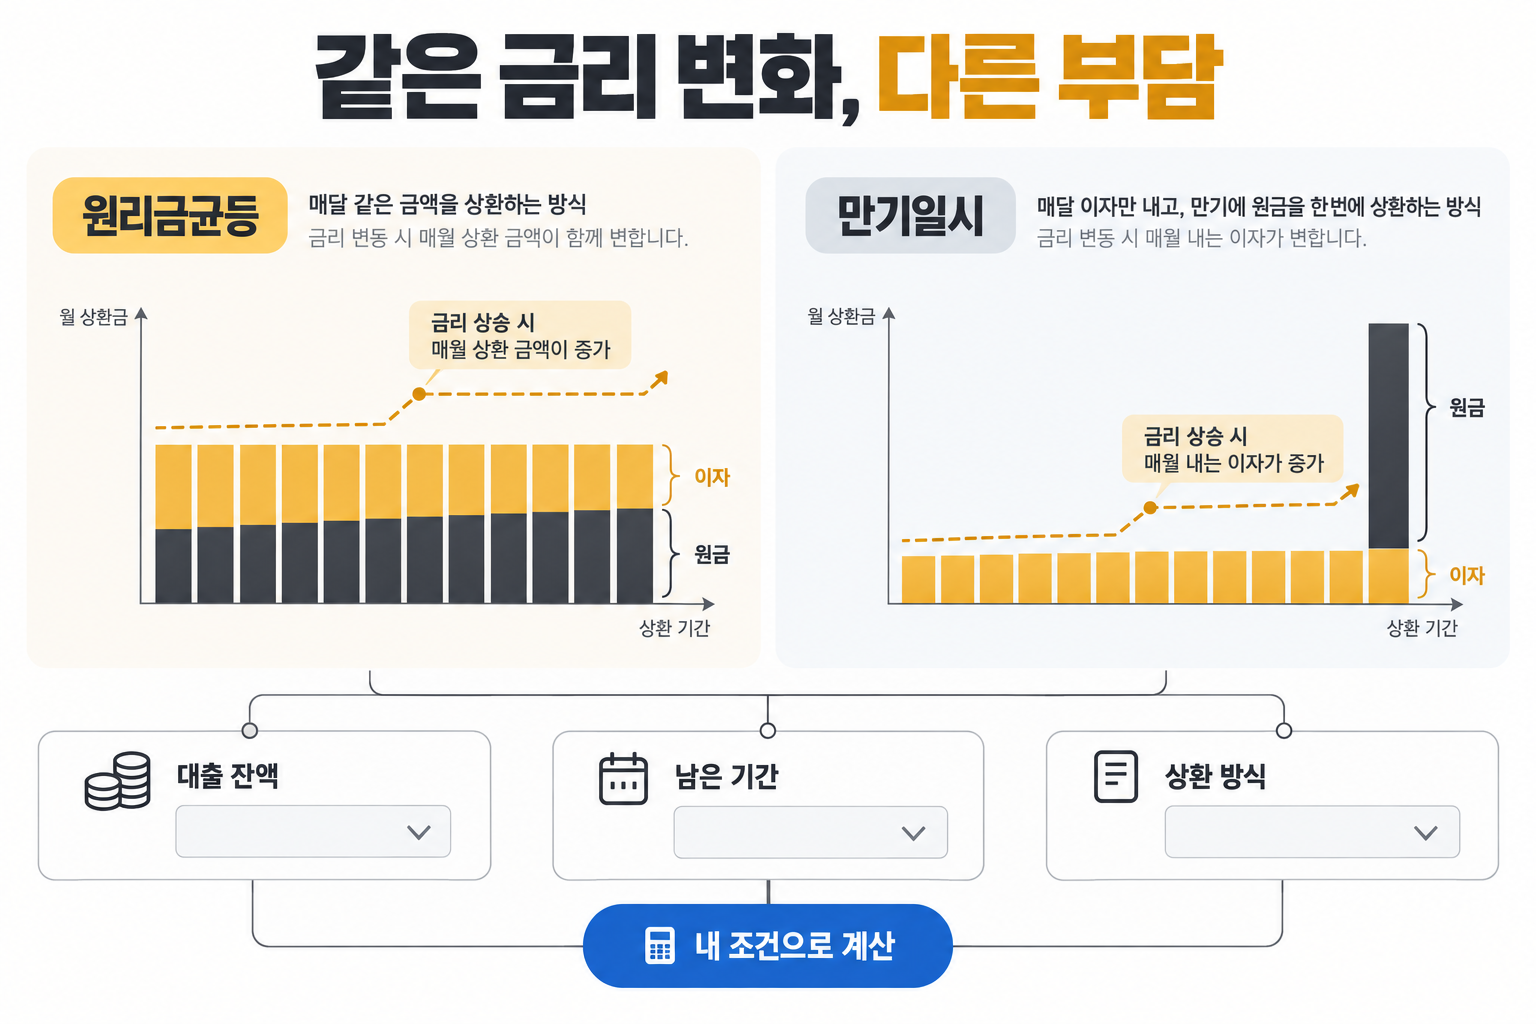
직접 계산해봤다. 대출금리가 연 4.00%에서 4.25%로 0.25%p 오른다고 가정했다. 실제 금리는 은행·가산금리·우대금리마다 다르다.
원리금균등 30년 (360개월)
| 대출금 | 연 4.00% 월 상환액 | 연 4.25% 월 상환액 | 월 증가 | 1년 증가 |
|---|---|---|---|---|
| 1억 원 | 477,415원 | 491,940원 | 14,525원 | 174,295원 |
| 3억 원 | 1,432,246원 | 1,475,820원 | 43,574원 | 522,885원 |
(직접 계산 · 월 상환액 = P × i ÷ (1 − (1+i)^−360), i = 연금리 ÷ 12 · 새로 30년 대출을 받는 경우 기준)
금리 수준을 바꿔서 돌려봐도 차이는 크게 안 변한다.
| 금리 변화 (0.25%p) | 1억 원 월 증가 | 3억 원 월 증가 |
|---|---|---|
| 3.50% → 3.75% | 14,071원 | 42,213원 |
| 4.00% → 4.25% | 14,525원 | 43,574원 |
| 4.50% → 4.75% | 14,962원 | 44,886원 |
(직접 계산 · 같은 식)
연 3.5~4.75% 구간에서 새로 30년 원리금균등으로 빌리면, 0.25%p에 1억 원당 월 1만 4천~1만 5천 원 사이로 늘어난다. 금리가 낮으면 덜 늘고(3.00%→3.25% 13,602원), 높으면 더 는다(5.00%→5.25% 15,382원).
(직접 계산 · 같은 식)
만기일시상환 (이자만 내는 경우)
| 대출금 | 연 4.00% 월 이자 | 연 4.25% 월 이자 | 월 증가 | 1년 증가 |
|---|---|---|---|---|
| 1억 원 | 333,333원 | 354,167원 | 20,833원 | 250,000원 |
| 3억 원 | 1,000,000원 | 1,062,500원 | 62,500원 | 750,000원 |
(직접 계산 · 월 이자 = 대출금 × 연금리 ÷ 12 · 원 단위 반올림)
만기일시는 금리가 얼마든 0.25%p = 1억 원당 연 25만 원이다. 원리금균등보다 증가폭이 크다.
기존 대출이면 남은 원금·남은 기간으로 다시 계산되니까 위 표보다 적게 나올 수 있다. 내 숫자는 대출 약정서나 은행 앱에서 금리 변경 예정일부터 확인하는 게 빠름.
3억 원을 빌렸다면 0.25%p 차이도 1년으로 넓혀 볼 때 50만 원을 넘는다. 소수점 아래 숫자라고 얕볼 게 아니었다. 통장에서는 소수점으로 안 빠져나가니까;
예금 쪽은 뭐가 달라지나
코픽스에 예금 금리가 들어간다는 건 거꾸로 말하면 예금 금리도 같이 움직인다는 뜻이다. 다만 기준금리 인상 폭이 0.25%p라고 내 예금 금리가 정확히 0.25%p 오르는 건 아니다. 은행마다, 상품마다 다름.
예금 금리가 0.25%p 오른다고 가정하면 1년 만기 정기예금 이자는 이렇게 달라진다.
| 예치금 | 이자 증가 (세전) | 이자 증가 (세후 15.4%) |
|---|---|---|
| 1,000만 원 | 25,000원 | 21,150원 |
| 1억 원 | 250,000원 | 211,500원 |
(직접 계산 · 예치금 × 0.25% × (1 − 0.154) · 이자소득세 14% 소득세법 제129조 + 개인지방소득세 1.4%(소득세의 100분의 10) 지방세법 제103조의13)
이미 가입한 고정금리 정기예금은 만기까지 금리가 그대로다. 오른 금리를 받으려면 만기 뒤 새로 가입하거나 새 상품을 골라야 함. 은행별 예금 금리는 은행연합회 소비자포털의 예금상품금리 비교에서 한 번에 볼 수 있다.
다음 금통위와 연준 일정
한국은행 금통위의 올해 남은 통화정책방향 결정회의는 두 번이다.
| 회의 | 날짜 |
|---|---|
| 통화정책방향 결정회의 | 10월 22일(목) |
| 통화정책방향 결정회의 | 11월 26일(목) |
(2026년 9월 확인 · 한국은행 「2026년 금융통화위원회 정기회의 개최 및 의사록 공개 예정일정」 2025-10-30)
8월 27일 결정문의 마지막 문장은 이렇다. 결과를 미리 짐작하진 않고 원문만 옮김.
향후 통화정책은 물가‧경기 흐름 및 금융안정 상황을 면밀히 점검하면서 추가 인상의 시기와 속도 등을 결정해 나갈 것이다.
미국 연준도 9월 16일 정책금리를 올렸다.
The Committee decided to raise the target range for the federal funds rate by 1/4 percentage point to 3-3/4 to 4 percent
| 구분 | 금리 |
|---|---|
| 한국은행 기준금리 | 3.00% |
| 미국 연방기금금리 목표 범위 | 3.75% ~ 4.00% |
(2026년 9월 확인 · Federal Reserve 「FOMC statement」 2026-09-16 · 한국은행 2026-08-27)
내 대출에 직접 닿는 날짜는 금통위 날보다 매달 15일 무렵 코픽스 공시일과 내 대출의 금리 변경일이다. 10월 15일에 9월분 코픽스가 나오면 기준금리 인상이 어느 정도 반영됐는지 숫자로 보인다.
함께 보면 좋은 글
- 청년미래적금 조건 2027, 소득요건 폐지와 기여금 최대 25% — 이자소득세 면제·3년 고정금리 적금
| ← 이전 글 | 다음 글 → |
|---|---|
| 청약통장, 지금 만들어도 늦지 않았나 — 25만 원이 기준이 된 이유 | (준비 중) |